
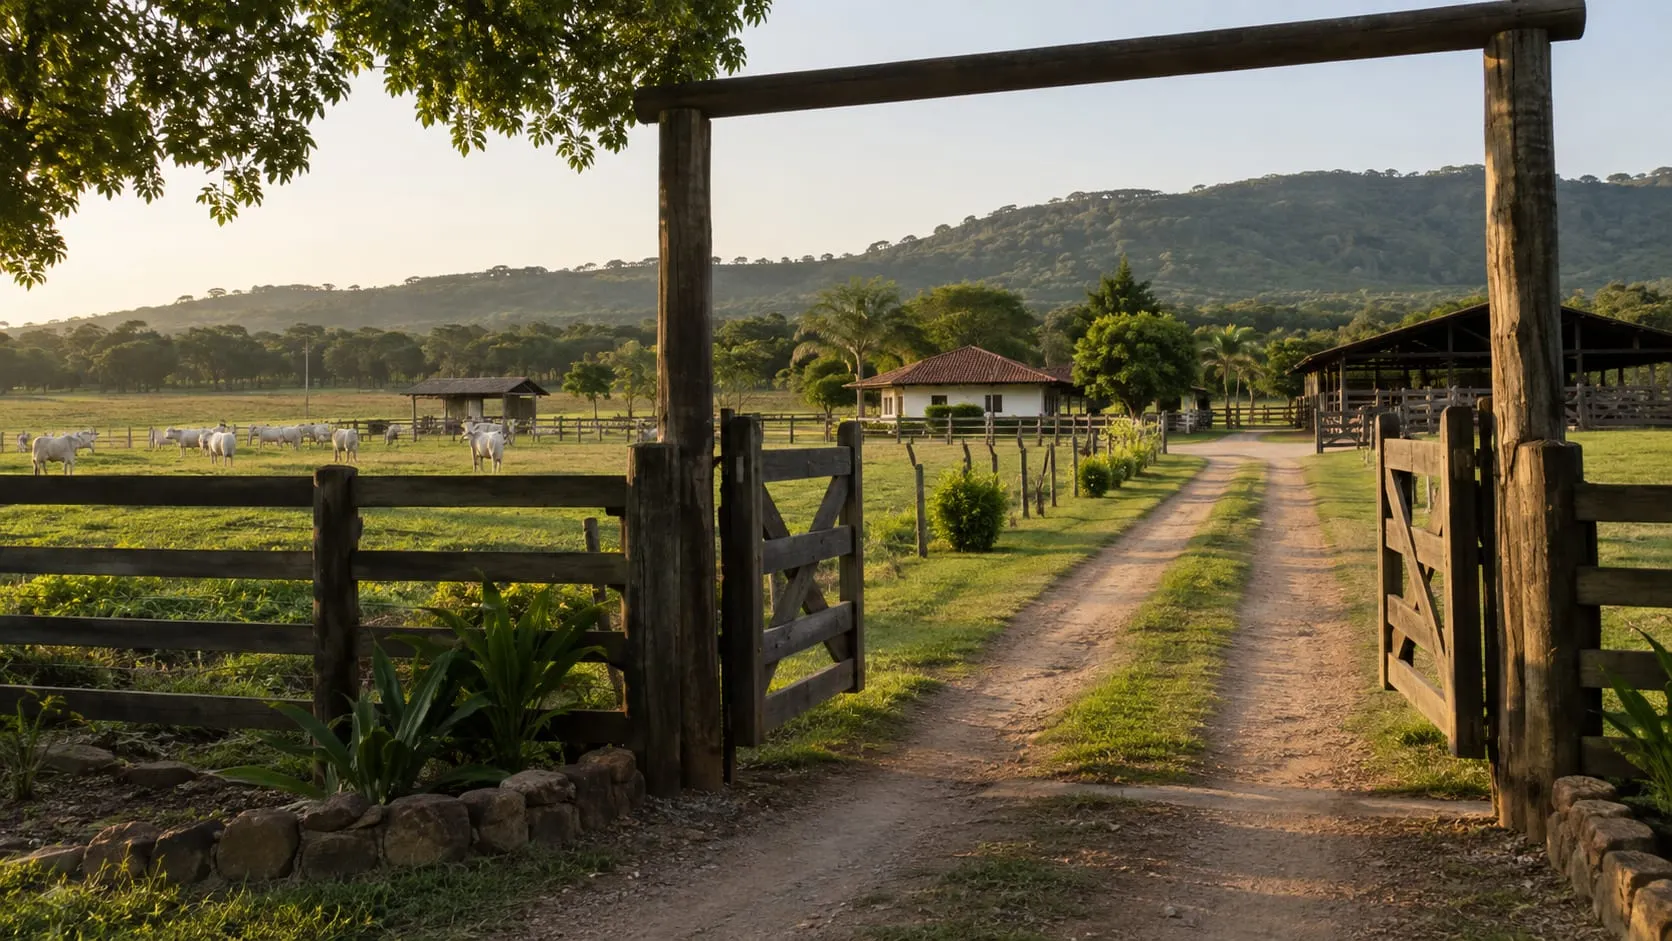
As benfeitorias fazem parte da análise do preço de uma fazenda, mas não devem ser avaliadas apenas pela soma do que foi gasto. É preciso entender conservação, utilidade, adequação ao uso e a forma como cada item aparece na negociação.
Na RELAND, você pode cadastrar a propriedade gratuitamente e apresentar seus ativos de maneira organizada. Anuncie sua fazenda com uma relação do que está incluído, evitando que informações importantes fiquem apenas nas fotografias.
Faça um inventário antes de atribuir valores
Liste casas, galpões, currais, cercas, sistemas de abastecimento e outras estruturas existentes. Para cada item, descreva função, dimensão documentada ou estimada, estado de conservação e eventuais reparos conhecidos.
Separe instalações fixas de bens que podem ser negociados à parte, como tratores, implementos, animais e estoques. O comprador precisa saber se está avaliando a terra com infraestrutura ou um conjunto que inclui uma operação produtiva e outros ativos.
Fotografias recentes, plantas e registros de manutenção ajudam a explicar a situação. Eles não substituem laudos quando o assunto envolve segurança estrutural, instalações ou desempenho técnico.
Diferencie custo de reposição e contribuição comercial
O custo para construir uma instalação nova é uma informação diferente da contribuição de uma estrutura existente para o valor do imóvel. Uma casa pode estar funcional, precisar de reforma ou não atender ao projeto do comprador.
O mesmo raciocínio vale para instalações produtivas. Um curral pode ter grande utilidade para determinado sistema de criação e utilidade limitada para outro uso. Não existe um acréscimo percentual universal que resolva essa diversidade.
Quando houver avaliação formal, peça que o tratamento das benfeitorias seja compatível com o método adotado. Se os comparáveis já incluem estruturas semelhantes, somar novamente todos os custos sem critério pode produzir dupla contagem.
Descreva conservação e funcionamento separadamente
Uma fotografia mostra aparência, não necessariamente condição operacional. Esclareça quais sistemas foram testados, quando a manutenção foi realizada e quais itens estão desativados.
Para cercas, descreva trechos e finalidade sem afirmar perfeição se não houve inspeção. Para instalações elétricas ou construções antigas, encaminhe questões técnicas a profissional habilitado. Evite transformar uma opinião comercial em certificação de segurança.
Quanto aos sistemas de água, identifique equipamentos, documentação e regime de uso. A estrutura de captação não substitui a verificação de outorga ou de eventual dispensa junto à autoridade competente. Fonte: ANA, orientação sobre outorga.
Considere pastagens e culturas com dados verificáveis
Informe o uso atual, a área estimada ou medida, a data da observação e o histórico disponível. Estado de pastagem, produtividade e necessidade de manejo exigem critérios técnicos; não devem ser concluídos apenas pela cor de uma imagem.
Quando apresentar produção passada, informe período, unidade e contexto. Não transforme um dado isolado em promessa de retorno. Custos de manejo, clima, condução e projeto do novo proprietário precisam ser considerados em uma análise de viabilidade.
Também esclareça o destino de culturas, colheitas e contratos existentes na transição. Definir isso apenas depois de acertar o preço pode abrir um novo conflito sobre o que, afinal, estava sendo vendido.
Não use o VTN como valor da fazenda completa
A legislação do ITR define o Valor da Terra Nua excluindo componentes como construções, instalações, benfeitorias, culturas e pastagens cultivadas ou melhoradas, nos termos legais. Isso reforça a necessidade de distinguir o dado tributário da oferta comercial do imóvel completo. Fonte: Lei nº 9.393/1996, art. 10, § 1º.
Essa distinção não autoriza atribuir valores fiscais de forma arbitrária. A documentação tributária e a avaliação de mercado têm finalidades próprias e devem ser tratadas pelos responsáveis competentes.
Na prática comercial, apresente claramente o conjunto entregue. O comprador poderá comparar não apenas o preço, mas o investimento necessário para adequar a propriedade ao seu objetivo.
Perguntas frequentes
Toda reforma aumenta o preço de venda?
Não necessariamente. O efeito depende da necessidade, da qualidade, do custo e da utilidade para o comprador. Priorize decisões justificadas em vez de reformar apenas para elevar o valor pedido.
Máquinas e gado entram automaticamente no preço?
Não devem ser presumidos incluídos. A oferta e o contrato precisam identificar o que compõe a venda e o que será tratado separadamente.
Mostre a infraestrutura com precisão
A RELAND oferece recursos de apresentação que podem ajudar a contextualizar terra e estruturas, conforme a estratégia combinada. Cadastre sua fazenda gratuitamente, com comissão no fechamento conforme contrato, e transforme o inventário de benfeitorias em informações úteis para a negociação.